 Зміни, яких потребує українське військо

 Ганна КУРЦАНОВСЬКА
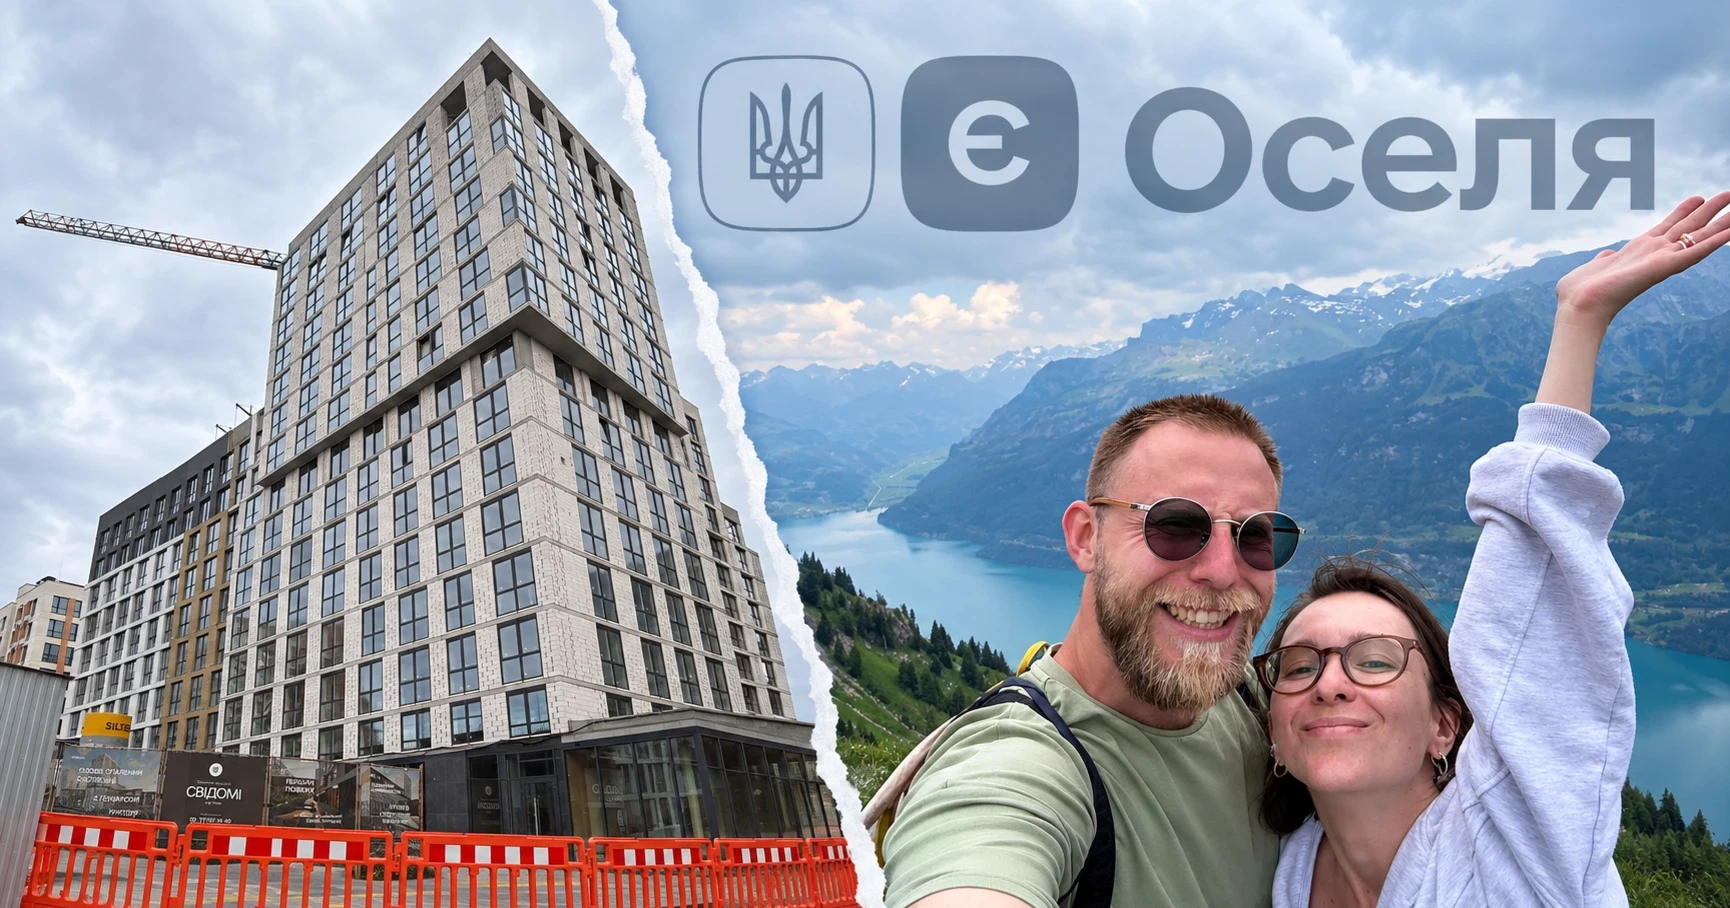
Державна програма «єОселя» стартувала у жовтні 2022 року, однак спеціальний оновлений механізм компенсації для внутрішньо переміщених осіб (ВПО) та мешканців прифронтових територій набрав чинності 10 вересня 2025 року (ухвалений Кабміном 14 серпня 2025 року). ВПО належать до категорій громадян, які можуть отримувати іпотеку за ставкою 7% на перші 10 років.
Держава покриває 70% першого внеску та 70% щомісячних платежів протягом першого року, але загальна сума компенсації не може перевищувати 150 тисяч гривень. За словами Миколи Сірика, також передбачено до 40 тисяч гривень на супутні витрати під час оформлення іпотеки. Вартість житла не має перевищувати двох мільйонів гривень, а вік будинку — 20 років.
Микола з дружиною Ерікою стежили за програмою від початку її дії. Пошук почали восени 2025 року. Шукали нерухомість на різних сайтах, згодом почала з’являтися реклама. Подружжя придивлялося до варіантів, які їм подобалися, їздило на перегляди й оцінювало, що підходить. Важливо було вкластися в бюджет до двох мільйонів гривень і знайти житло, яке відповідало хоча б мінімальним потребам родини.
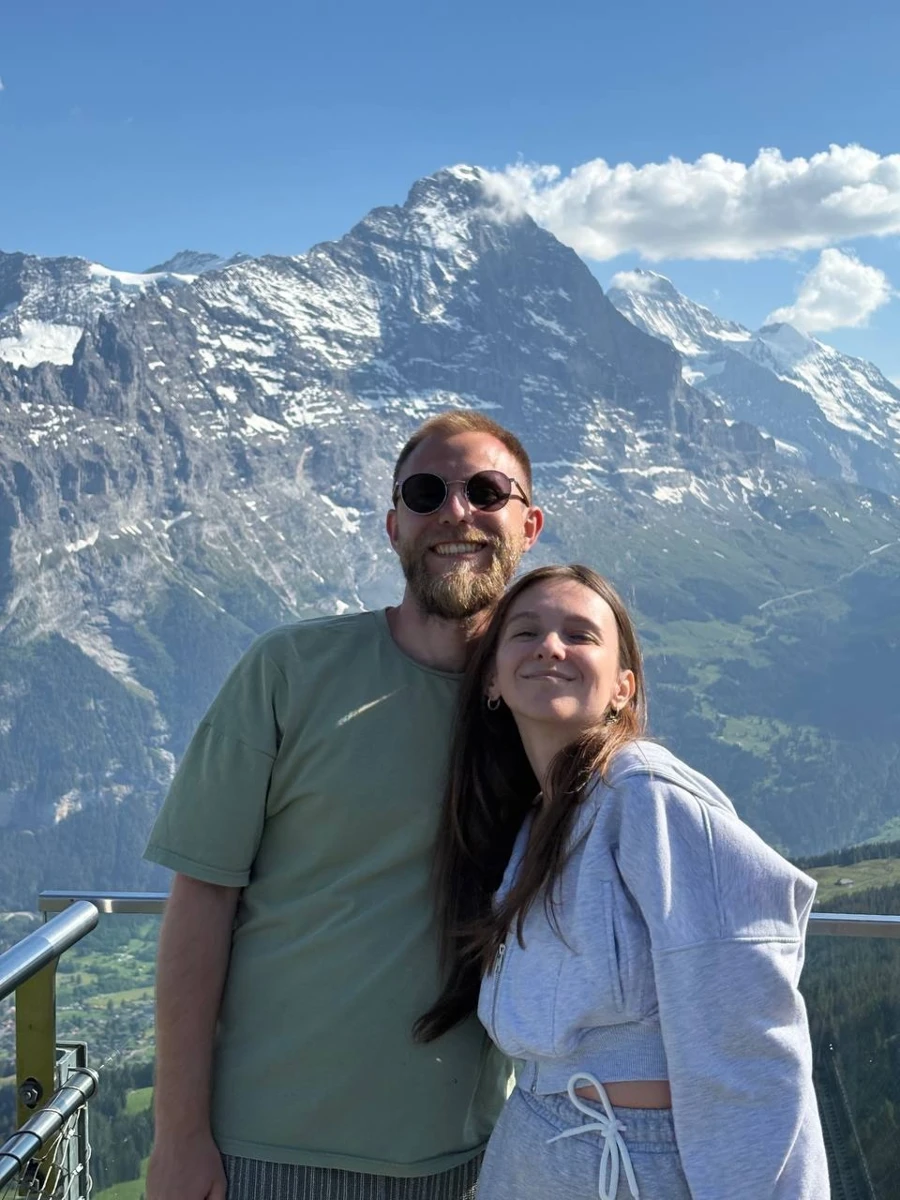 Микола з дружиною Ерікою
«Ми хотіли квартиру площею від 40 квадратних метрів у хорошому житловому комплексі комфорт-класу. Знайти щось підходяще було доволі важко, адже більшість варіантів виходили за межі ліміту. Коли ми консультувалися з рієлторами щодо цієї оселі, нам казали, що на початку дії програми гроші фактично ще не видавали. На початку року я уточнив, чи вже видають, і мені відповіли, що так. Тоді ми знову почали активно шукати житло й переглядати різні житлові комплекси. Зрештою натрапили на варіанти, які максимально нам підходили».
За його словами, для участі в програмі потрібно мати офіційно підтверджений дохід. Підходить як офіційне працевлаштування, так і робота як ФОП. Головне — документально підтвердити, що людина має дохід і зможе виплачувати кредит.
«Загалом я не можу точно сказати, який саме дохід потрібен. Але, наскільки я чув, необов’язково заробляти багато. Головне, щоб банк розрахував, що щомісячний платіж становитиме прийнятну частку від зарплати або сукупного доходу сім’ї, аби вам також вистачало грошей на життя. Тому все залежить від вибору житла, його вартості та строку кредитування. Якщо брати кредит на 20 років, то щомісячні виплати за житло вартістю близько двох мільйонів гривень становитимуть приблизно від семи до десяти тисяч гривень».
За словами Миколи, відповідно до рекомендацій і з огляду на власний досвід, обов’язково потрібно було надати паперову довідку ВПО. Решта документів були стандартними. Також його і дружину попросили закрити всі кредитні ліміти, щоб перевірити кредитну історію.
«Перше, що нам сказали в банку, щоб ми з дружиною закрили всі кредитні ліміти. На той момент у мене було кредитних лімітів приблизно на 800 тисяч гривень у 15 банках, із яких близько 400 тисяч я вже використав. Усе закрив того самого дня. Але є нюанс: у деяких банках закриття ліміту займає кілька днів, а потім ще близько двох тижнів потрібно, щоб інформація оновилася в Українському бюро кредитних історій. Тобто можна втратити до трьох тижнів просто на очікування, поки в кредитній історії відобразиться, що всі ліміти закриті. Тому, якщо плануєте оформлювати “єОселю”, раджу закрити кредитні ліміти заздалегідь, а не чекати, поки про це попросить банк».
Наступним кроком було приїхати до відділення банку й підписати заяву до Пенсійного фонду на отримання компенсації. Для цього обов’язково потрібна була паперова довідка ВПО. У Миколи її не було, оскільки він оформлював довідку через «Дію».
«Іду в центр соціального захисту, а там кажуть: “Тепер це роблять через ЦНАП”. А в ЦНАПі на це потрібно 15 робочих днів — три тижні. А мені довідка потрібна на завтра. На щастя, погодилися оформити її на місці й видали дуже швидко. Але якби відмовили, угода відклалася б на місяць. Тому, якщо ви ВПО й оформлювали довідку через “Дію”, замовте паперову заздалегідь, поки вона не стала критично потрібною».
Вони подали заяву й чекали на відповідь Пенсійного фонду, яка мала надійти приблизно за три робочі дні. Саме за цей час усе змінилося.
«Заяву до Пенсійного фонду подали, усе йшло за планом. Але тут я натрапив на інформацію про землю, на якій стоїть житловий комплекс: щодо неї тривають досудові розслідування, а забудова не відповідає генеральному плану села. Це викликало серйозні сумніви, тому ми терміново почали шукати інші варіанти. Я згадав про житловий комплекс, який мені раніше сподобався. Поїхали у відділ продажів і з’ясували, що за ті самі гроші там можна придбати більшу на кілька квадратних метрів квартиру і ще й дешевше. Кілька днів ми порівнювали варіанти, їздили в обидва комплекси й усе обмірковували. Зрештою вирішили не ризикувати».
Микола зізнався, що найважче було відмовитися від угоди, коли вони вже емоційно налаштувалися на купівлю й пройшли значну частину бюрократичних процедур. Водночас він розумів, що квартира, яку купуєш у кредит на десять років, не той випадок, коли варто ризикувати. Зрештою вони скасували угоду, і все склалося навіть краще.
«У березні цього року побачив, що в житловому комплексі, який мені радив знайомий, почали працювати з “єОселею”. Записалися на перегляд, приїхали. Працівниця відділу продажів каже: за останній тиждень розкупили десь 15 квартир, залишилося всього дві. Ми зрозуміли, що треба не зволікати. І локація нам сподобалася, і сам житловий комплекс. Подумали пару днів і вирішили брати. Почали оформлювати “єОселю”. Будинок ще не ввели в експлуатацію, та й акредитований він лише в одному банку. Не знаю, чи справді залишилося тільки дві квартири, але ми на це клюнули».
До того ж новий житловий комплекс теж був акредитований у тому самому банку, тому починати все з нуля не довелося.
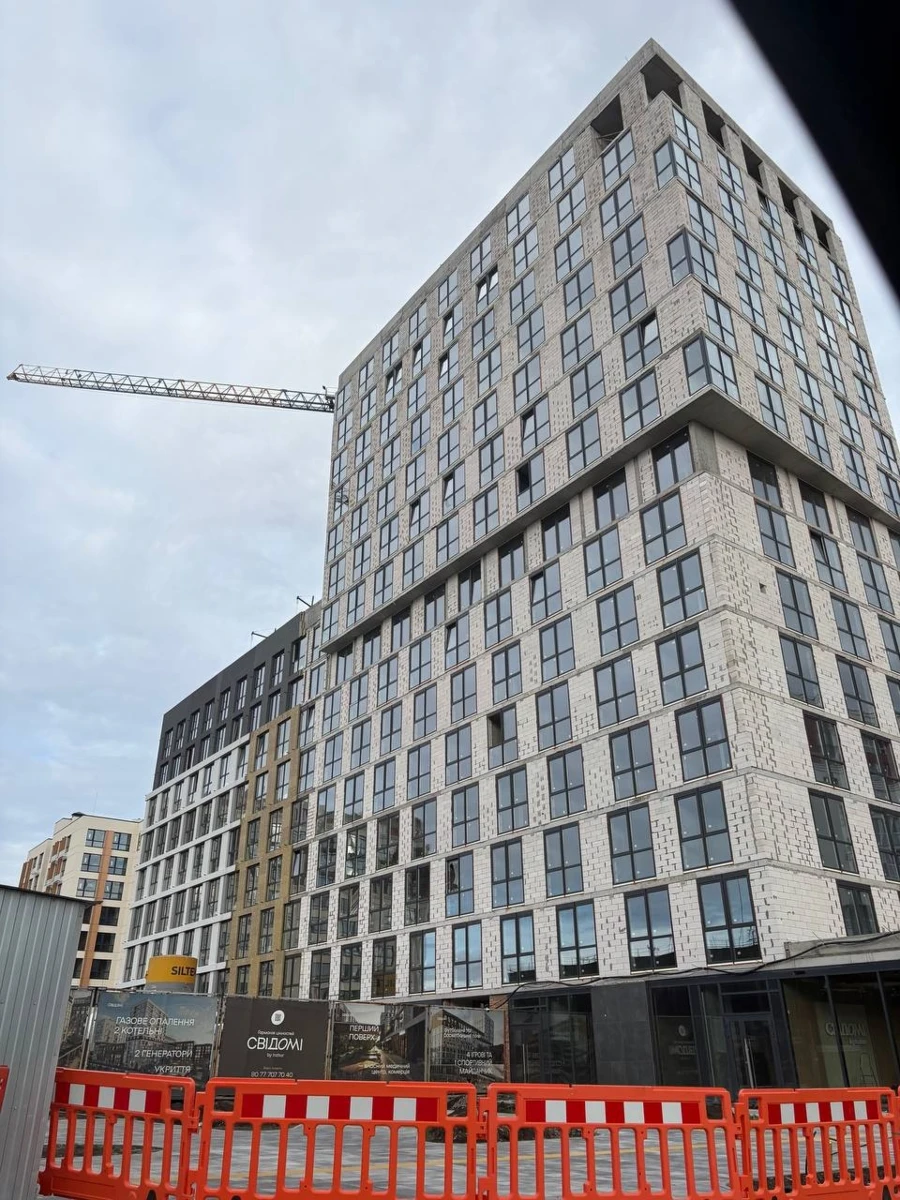
«Ми передали нові дані, дочекалися погодження заявки від Пенсійного фонду, а потім ще пару тижнів чекали, поки банк акредитує саме наш будинок. За цей час квартира подорожчала на 400 тисяч гривень. Але ми встигли забронювати її за старою ціною, і нам її зафіксували. Тож у підсумку ми не втратили гроші, а фактично заощадили 400 тисяч гривень просто завдяки тому, що вчасно забронювали квартиру».
Програма компенсації передбачає для ВПО покриття 70% першого внеску, до 150 тисяч гривень на щомісячні платежі протягом першого року та до 40 тисяч гривень на супутні витрати. 150 тисяч гривень розподіляють пропорційно на весь рік, тому що більший перший внесок і коротший строк кредитування дають змогу отримати більше компенсації. Микола свідомо обрав максимальний перший внесок у 30% і строк кредитування на десять років. У результаті з першого внеску в розмірі 594 122 гривні держава компенсувала йому 415 886 гривень. А протягом першого року щомісячний платіж становив близько 6 тисяч гривень замість 19 тисяч.
Микола Сірик розповів, що процес оформлення «єОселі» складався з кількох етапів. Спочатку вони з дружиною зібрали свіжі довідки про доходи з офіційного місця роботи та декларації ФОП. Потім заповнили онлайн-заявку в банку, відкрили рахунок і внесли свою частину першого внеску. Далі чекали на надходження коштів від Пенсійного фонду — орієнтовно сім днів. Після цього призначили дату угоди, яку уклали за кілька днів. Залишилося підписати документи — і вони стали власниками нерухомості. На його думку, попри поширене уявлення про складність процедури, сам процес оформлення був цілком зрозумілим.
«На сайті Укрфінжитла є корисний розділ зі списком громад, які додатково компенсують своїм мешканцям частину першого внеску за “єОселею”. Я зайшов туди просто з цікавості й побачив у списку свою громаду. Виявилося, що вона компенсує 30% першого внеску. Знайшов розпорядження громади, прочитав умови й зрозумів, що під них підходжу. Зв’язався з представниками громади, і вони підтвердили, що така можливість є та кошти на компенсацію ще залишилися».
Микола зібрав необхідні документи й надіслав їх поштою. Приблизно за два тижні комісія погодила виплату. Далі через три тижні на його рахунок повернулися 178 237 гривень першого внеску, цю суму компенсувала громада. Таким чином, 70% внеску компенсувала держава, а решту 30% — громада. Фактично Микола не витратив власних коштів на перший внесок за квартиру. Йому залишилося сплатити лише за послуги нотаріуса, мито та банківський переказ.
1. Загальна вартість квартири: 1 980 410 грн.
2. Перший внесок (30%): 594 122 грн.
Власні кошти: 178 237 грн.
Держава (70%): 415 886 грн.
3. Додаткові витрати:
Страхування та комісія банку: 38 618 грн (компенсує держава — кошти повертаються на рахунок у день угоди).
Перерахунок коштів: 3 000 грн.
Послуги нотаріуса та державне мито: 50 750 грн.
4. Компенсація від громади:
178 237 грн — компенсація власної частини першого внеску.
5. Реальні витрати власними коштами: 53 750 грн.
6. Щомісячні платежі за іпотекою:
Перший рік — приблизно 6 000 грн (держава покриває до 150 000 грн платежів).
Надалі — приблизно 19 000 грн із поступовим зменшенням.
Квартира вартістю майже 2 млн грн. Власні витрати — 53 750 грн.
«Я взяв квартиру в Крюківщині, за три кілометри від Кільцевої дороги під Києвом. Житлових комплексів, які б відповідали всім нашим побажанням, було небагато. Хотілося, щоб було зручно добиратися і щоб метро було не надто далеко. До нашого будинку ходить багато транспорту, а оскільки ми працюємо віддалено, то вирішили, що це не така вже й проблема. Вибір загалом був невеликий, а квартири, які нам подобалися, не вкладалися в ліміт. У Києві, звісно, можна знайти житло за ці гроші, але це буде щось з економкласу, доволі простеньке. А нам хотілося кращого варіанта, який був би перспективнішим і на майбутнє, зокрема якби довелося перепродавати квартиру».
Зараз Микола Сірик перекваліфікувався на рієлтора й тепер із радістю допоможе іншим придбати житло.
Зміни, яких потребує українське військо
 Як переселенці створили центр «СЯЙЛИК»
 РОСІЯНИ ВЖЕ В МІСТІ. Правда від військових про бої за Костянтинівку
 Чому Олена Ягупова ШУКАЄ ПОМСТИ
 Про гріхи, сповіді та віру на війні
 Як повертають тіла зниклих безвісти воїнів
 Про стосунки, ревнощі, невдалі побачення
 Про 12 годин допиту, катування в полоні, тортури голодом
 Про "Да Вінчі" та ситуацію на фронті
 Герой мему "хватит пиз*еть" служить в 5 штурмовій


